- Anna Paylian pasó el último año saliendo de un enorme pozo de deudas del que jamás pensó que podría escapar. Así es como lo está logrando.
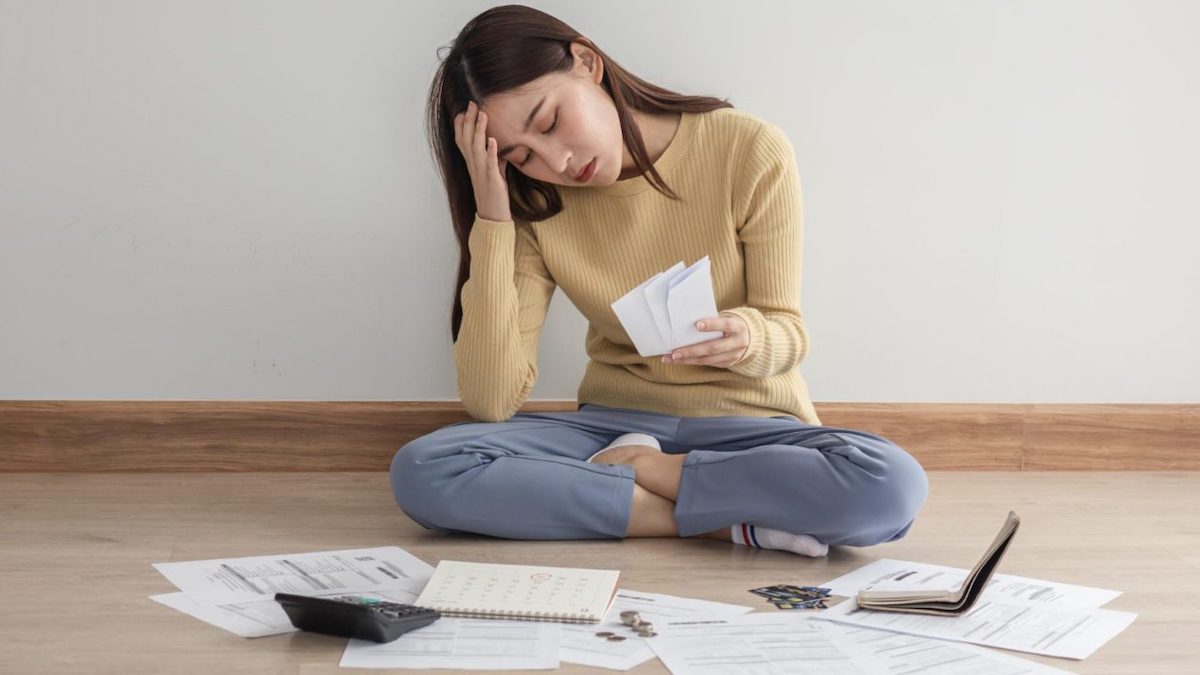
Anna Paylian pasó el último año saliendo de un pozo de deudas de casi 30,000 dólares del que nunca pensó que podría escapar.
A sus 27 años, estudia genética humana, un campo centrado en mantener la salud de los demás. Sin embargo, sus propias finanzas necesitaban una revisión urgente después de que perdiera su empleo como analista de diseño gráfico.
Antes de ser despedida, Paylian ganaba 60,000 dólares al año. Al acumularse el alquiler y las facturas sin contar con ingresos, recurrió a la fuente de fondos más accesible: las tarjetas de crédito. No tardó mucho en agotar el límite de cinco tarjetas, con tasas de interés que oscilaban entre el 24 y el 26%.
Para cuando consiguió un trabajo estable como asistente de suscripción comercial, su deuda total había ascendido a casi 30,000 dólares. Su puntaje de crédito cayó de unos sólidos 750 puntos a unos deficientes 590, lo que encareció el costo de obtener préstamos. Incluso llegó a consultar a un abogado especializado en bancarrotas.
“Sinceramente, pensé que todo se acababa para mí”, comenta Paylian. “Estaba profundamente deprimida. Apenas tenía motivación para hacer nada; me sentía realmente angustiada y ansiosa”.
Paylian sabía que necesitaba ayuda. En 2025, se inscribió en un plan de gestión de deudas a través de Money Management International (MMI). Esta organización sin fines de lucro, dedicada al asesoramiento crediticio, negoció con las entidades emisoras de sus tarjetas de crédito para reducir las tasas de interés a un rango de entre el 1.2% y el 3%, lo que supuso una disminución drástica en los pagos de intereses.
En colaboración con MMI, Paylian estableció un plan de pagos mensuales ajustado a sus posibilidades económicas. El costo para ella consistió en una tarifa única de 30 dólares, más una cuota mensual de aproximadamente 25 dólares.
Tras más de un año en el programa, Paylian estima que logró reducir su saldo en 8,000 dólares. Aunque inicialmente planeaba liquidar su deuda en cuatro años, ahora está priorizando realizar pagos adicionales para terminar antes.
“Es una experiencia que me empodera; siento que he recuperado cierto control sobre mi vida”, afirma Paylian. Su puntaje de crédito también está mejorando.
Las deudas, una tendencia general
La deuda de los hogares estadounidenses ascendió a 19.1 billones de dólares en el tercer trimestre de 2026, alcanzando un máximo histórico; los saldos de tarjetas de crédito llegaron a una cifra récord de 1.29 billones, de acuerdo con nuevos datos de la Reserva Federal de Nueva York.
Entre los estadounidenses más jóvenes, un miembro promedio de la Generación Z (de 18 a 29 años) tiene una deuda de tarjeta de crédito de 3,483 dólares, mientras que los millennials (de 30 a 45 años) acumularon 7,013 dólares, indica Experian.
También está aumentando el número de personas de la Generación Z que mantienen saldos en sus tarjetas de crédito durante más de un mes. Entre el cuarto trimestre de 2023 y el segundo trimestre de 2026, esa proporción creció casi un 20%, mientras que disminuyó en otras generaciones, muestran nuevos datos de Deloitte.
“La Generación Z intenta equilibrar la disciplina financiera con el optimismo”, afirma Stephen Rogers, director ejecutivo del Centro para la Industria de Consumo de Deloitte. “El mercado laboral ha generado una sensación de inestabilidad a corto plazo, por lo que recurren al endeudamiento para salir adelante”.
“Me hace sentir empoderada, como si hubiera recuperado cierto control sobre mi vida”.
Anna Paylian
Conclusiones clave
La honestidad es la mejor política. Si estás ahogado en deudas, sé sincero contigo mismo. “No puedes esconderte de ellas”, afirma Ted Rossman, analista principal de finanzas del consumidor en MMI. “Las cifras son absolutamente implacables”.
Una vez que reconozcas el problema, el siguiente paso es determinar cuánto debes y crear un plan para reducir tu deuda; asegúrate de priorizar aquellas deudas que tienen una tasa de interés más alta.
Busca ayuda. Si tienes menos de 6,000 dólares en deudas de tarjetas de crédito, considera obtener una tarjeta de transferencia de saldo con una tasa del 0% para reducir los intereses que pagas por tus deudas actuales, sugiere Rossman.
También es buena idea llamar a la entidad emisora de tu tarjeta de crédito y solicitar una tasa de interés más baja. Una encuesta reciente de LendingTree reveló que el 84% de los titulares de tarjetas que hicieron esto durante el último año lograron su objetivo.
Sin embargo, es posible que necesites más ayuda si debes más de 10,000 dólares, y especialmente si tu deuda supera los 20,000 dólares, señala Rossman. En ese caso, una agencia de asesoramiento crediticio sin fines de lucro puede ayudarte a negociar con los acreedores y establecer un plan de pago.
Mantente fiel a un presupuesto. “Si vas a comprar algo que se sale de tu presupuesto, no lo compres”, aconseja Paylian. “No lo cargues a una tarjeta de crédito que no vas a poder liquidar”.
¿Otro consejo? Vigila tu nivel de utilización del crédito y procura no gastar más del 30% de tu límite de crédito, añade.
“El hecho de que te hayan otorgado un límite de 500 dólares no significa que tengas 500 dólares para gastar”, explica Paylian. “Procura que, como máximo, el uso sea del 30% del límite que te han concedido”.
Sé comprensivo contigo mismo. “Una de las preguntas más frecuentes que reciben nuestros asesores es: ‘¿Soy el peor caso que han visto?’”, comenta Rossman.
No sientas vergüenza ni desesperanza, añade. “Sé un poco comprensivo contigo mismo, pero también toma medidas. Porque si escondes la cabeza en la arena y te limitas a realizar los pagos mínimos, seguirás endeudado para siempre”.